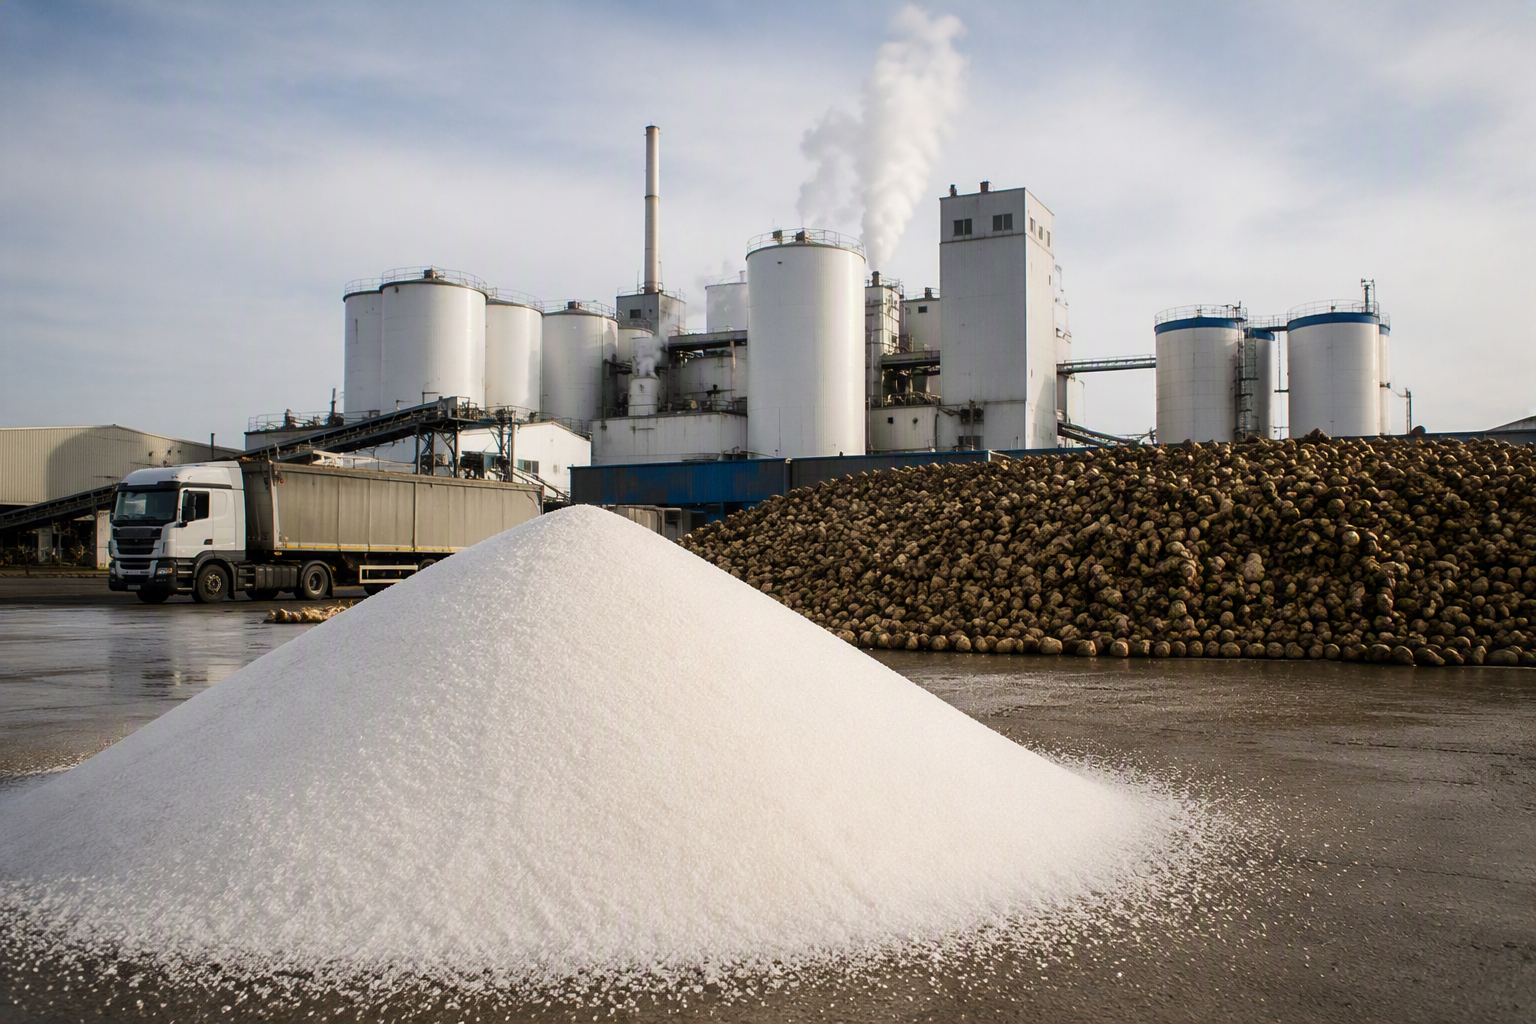
Evropsko tržište šećera suočava se sa situacijom koja se nije dogodila skoro četiri decenije. Francuski proizvođač šećera Tereos, jedan od najvećih u Evropi, objavio je krajem avgusta da bi proizvodnja šećera u Evropskoj uniji u sezoni 2026/27 mogla da padne na najniži nivo od sezone 1988/89. Ovo nije samo još jedna najava o lošem rodu, već signal da se evropsko tržište šećera nalazi u ozbiljnoj prekretnici.
Uzroci drastičnog pada
Razlozi za ovako dramatičan pad proizvodnje su višestruki, ali klimatski uslovi su odigrali ključnu ulogu. Sezona 2026. godine bila je izuzetno nepovoljna za uzgoj šećerne repe. Posle povoljnog početka do sredine juna, useve je pogodila produžena suša, nedostatak padavina u ključnim regionima za uzgoj repe i ponovljeni toplotni talasi. Ovi faktori su ozbiljno narušili razvoj useva. Prvi uzorci koje je Tereos prikupio 17. avgusta pokazuju da su prinosi šećerne repe kod njihovih kooperanata više od 20 odsto niži u odnosu na prethodnu sezonu, a u poređenju sa prosekom poslednjih pet sezona, pad iznosi 15 odsto. U nekim pogođenim područjima, pad prinosa mogao bi da dostigne čak 50 do 60 odsto.
Ovakvi vremenski uslovi nisu pogodili samo Francusku. Tereos upozorava da proizvodni problemi pogađaju nekoliko zemalja i regiona širom Evrope, što dovodi do toga da su prognoze za proizvodnju šećera u sezoni 2026/27 na najnižem nivou od 1988/89. Procene Evropske komisije su još preciznije i govore o padu proizvodnje na oko 14,1 milion tona, što predstavlja smanjenje od čak 15 odsto u odnosu na prethodnu sezonu.
Kako smanjena proizvodnja menja tržišnu dinamiku
Ovako oštar pad proizvodnje imaće direktne posledice po celokupno evropsko tržište šećera. Tereos ističe da će smanjena proizvodnja dovesti do napetosti u dostupnosti šećera. Istovremeno, cene šećera već počinju da rastu usled zategnutije ponude. Prvi znaci viših prodajnih cena mogli bi da pomognu evropskom sektoru šećera da se vrati na uravnoteženiji nivo poslovanja nakon dve godine naglog pada cena.
Tereos se prilagođava novonastaloj situaciji na nekoliko načina. Kompanija planira da odloži početak rada svojih osam fabrika šećera kako bi omogućila optimalno vreme za berbu repe i poboljšala prinose. Takođe će prilagoditi trajanje kampanje u zavisnosti od proizvodnih područja, pri čemu se očekuje da će kampanje trajati u proseku 100 dana u odnosu na 130 dana prošle godine. Neke fabrike će raditi sa smanjenim proizvodnim kapacitetom kako bi se prilagodile kvalitetu repe i preradile raspoložive količine. Ovo smanjenje proizvodnog kapaciteta imaće direktan uticaj na količine koje će biti dostupne na tržištu.
Ono što posebno zabrinjava jeste činjenica da ovaj problem nije samo jednogodišnji. Tereos upozorava da bi se ovaj trend mogao nastaviti i u narednim kampanjama, zbog kontinuiranog pada površina pod šećernom repom u Francuskoj i Evropi u poslednje tri godine, kao i zbog ograničenih sredstava koja poljoprivrednici imaju na raspolaganju za prilagođavanje klimatskim promenama. Pad površina pod šećernom repom u poslednje tri godine ukazuje na strukturni problem koji nadilazi trenutne vremenske nepogode.
Prognoze USDA ukazuju da bi Evropska unija mogla da postane neto uvoznik šećera, što je značajan zaokret za tržište koje je godinama bilo samodovoljno. Istovremeno, globalno tržište šećera suočava se sa dodatnim rizicima, jer klimatski fenomen El Ninjo preti prinosima šećerne trske u glavnim azijskim proizvođačima poput Indije i Tajlanda. Ovi kombinovani faktori mogli bi da promene globalni bilans šećera iz suficita u potencijalni deficit.
Posledice po proizvođače hrane i strategije nabavke
Za sve proizvođače hrane koji koriste šećer kao sirovinu, ova situacija donosi nekoliko ključnih izazova. Prvo, očekuje se da će cene šećera rasti usled smanjene ponude. Drugo, dostupnost šećera na evropskom tržištu mogla bi postati ograničena, što može uticati na planove proizvodnje. Treće, veća zavisnost od uvoza šećera iz trećih zemalja mogla bi doneti dodatnu neizvesnost u pogledu cena i rokova isporuke.
Proizvođači koji se oslanjaju na evropski šećer suočiće se sa većom konkurencijom za ograničene količine. Oni koji su u mogućnosti da prilagode svoje recepture i koriste alternativne zaslađivače mogli bi da smanje pritisak na svoje troškove. Takođe, proizvođači koji imaju fleksibilnost da biraju između različitih dobavljača i regiona mogli bi da ostvare povoljnije uslove nabavke.